Micron pulveriza previsiones otra vez, pero la Bolsa ya no se inmuta
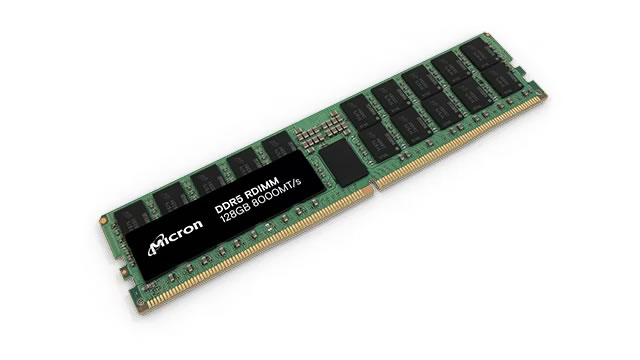
Micron presenta resultados récord y una guía muy por encima de lo esperado, pero la acción se queda plana: el mercado empieza a mirar más al posible pico de márgenes que a las cifras.
Micron Technology ha vuelto a dar el golpe sobre la mesa con las cuentas de su cuarto trimestre fiscal. La compañía reportó ingresos de 54.230 millones de dólares, un beneficio ajustado de 33,42 dólares por acción y un margen bruto ajustado del 87%. Además, puso sobre la mesa una guía para el trimestre en curso de unos 61.500 millones de dólares, muy por encima de lo que esperaba Wall Street. Y, aun así, la acción apenas se movió: cotizaba casi plana en el premercado del lunes, sin conseguir extender el rally que venía de antes.
La clave está en que las sorpresas cada vez sorprenden menos. Según recoge MarketWatch, el último batido de ingresos superó el consenso en un 5%, cuando en trimestres anteriores ese exceso había llegado a estar entre el 20% y el 40%. La analista de Deutsche Bank Melissa Weathers habló de "cierta blandura incremental en el frente de márgenes" este trimestre. Weathers mantiene su recomendación de compra y un objetivo de 1.550 dólares, pero señaló que los elevados costes ligados a incentivos están pesando tanto en los márgenes como en los gastos operativos. El margen bruto ajustado fue del 87% en el cuarto trimestre, pero la dirección guía un 86,25% para noviembre. No es una rentabilidad débil ni mucho menos, pero cuando una acción ha subido tanto por una supuesta escasez de producto, cualquier pequeño recorte de margen abre la pregunta incómoda: ¿estamos cerca del techo de beneficios?
El otro gran debate es la intensidad de memoria que exige la inteligencia artificial. La demanda sigue siendo inusualmente fuerte: más del 75% de la producción prevista para el año fiscal 2027 ya está comprometida con clientes y los compromisos estratégicos alcanzan los 32.000 millones de dólares. La duda es si los futuros sistemas de IA seguirán consumiendo memoria al ritmo que hoy se da por hecho. El analista de BNP Paribas Karl Ackerman apunta dos riesgos concretos: que Nvidia reduzca las especificaciones de memoria en sus futuros sistemas Rubin Ultra, y que la adopción generalizada de Compute Express Link permita a los servidores compartir memoria de forma más eficiente. Ackerman sigue siendo optimista, con una recomendación de rendimiento superior y un objetivo de 1.700 dólares, pero la valoración de Micron asume ya un contenido de memoria altísimo durante años: incluso una mejora moderada de eficiencia obligaría a revisar las expectativas de crecimiento antes de que la demanda real se debilite.
Los alcistas tienen su propio argumento, y es la valoración. El analista de Cantor Fitzgerald C.J. Muse mantuvo su recomendación de sobreponderar y un objetivo de 2.000 dólares tras los resultados, asegurando que Micron es "simplemente demasiado barata para ignorarla": cotiza a unas 5,6 veces su estimación de beneficio por acción para 2027, de 188 dólares. Cantor proyecta más de 333.000 millones de dólares de flujo de caja libre en los próximos ocho trimestres, con posibles recompras agresivas de acciones a partir de diciembre, cuando expiren las restricciones de la CHIPS Act. Por su parte, Gil Luria, de D.A. Davidson, cree que la expectativa de la dirección de que las condiciones de la memoria sean aún más tensas en 2028 ayuda a desactivar el miedo a que los fundamentales actuales sean otro pico cíclico. Micron suma ya 26 acuerdos estratégicos con clientes y la dirección sostiene que la oferta y la demanda podrían tensarse todavía más en 2027 y 2028. Con todo esto, la acción queda atrapada entre dos lecturas: o Micron está cerca de su máximo de rentabilidad, o el mercado sigue valorando a una empresa de memoria estructuralmente transformada como si otra caída fuese inevitable.
El análisis de Salseo
- El problema de Micron no es el negocio, es el listón: ha pasado de batir las previsiones entre un 20% y un 40% a solo un 5%. Cuando el mercado ya descuenta cifras estratosféricas, batirlas no basta para mover el precio; hace falta sorprender por mucho o cambiar la historia de fondo.
- El 87% de margen bruto es histórico, pero la guía baja al 86,25% para el próximo trimestre. En un valor que ha subido precisamente por la escasez de memoria, cualquier recorte de margen, aunque sea pequeño, alimenta la tesis del pico de ciclo. Los costes de incentivos señalados por Deutsche Bank son la primera grieta a vigilar.
- El riesgo real no es que se vendan menos servidores de IA, sino que cada servidor lleve menos memoria: si Nvidia recorta especificaciones en Rubin Ultra o se extiende el estándar CXL para compartir memoria entre máquinas, la demanda puede seguir fuerte y la tesis romperse igual. Ese es el dato concreto que hay que seguir.
- La valoración a 5,6 veces el beneficio estimado para 2027 dice claramente que el mercado no se cree que estos beneficios se mantengan. El catalizador que puede romper esa desconfianza es tangible: las recompras de acciones que la compañía podría lanzar cuando expiren las restricciones de la CHIPS Act en diciembre, con más de 333.000 millones de flujo de caja libre proyectados en ocho trimestres.
- Micron suma 26 acuerdos estratégicos con clientes y más del 75% de la producción de 2027 ya está comprometida. Esa visibilidad es su gran escudo frente a las dudas cíclicas: si los contratos se respetan, el batacazo clásico del sector tiene menos recorrido del que sugiere el historial de la acción.