SpaceX apunta a los 200 dólares tras un contrato de 946 millones con la NASA
La NASA amplía su contrato con SpaceX con tres misiones extra valoradas en unos 946 millones de dólares. La acción se mantiene lateral pese al acuerdo y a la espera de la prueba clave de Starship.
SpaceX acaba de cerrar una ampliación de contrato con la NASA por unos 946 millones de dólares. En concreto, la agencia espacial ha encargado tres misiones adicionales mediante una modificación del acuerdo ya existente, lo que eleva el total a 17 vuelos y sirve para mantener el acceso a la Estación Espacial Internacional. El importe cubre las operaciones en tierra, el lanzamiento, el trabajo en órbita y también el regreso y la recuperación de la nave. Sumando todo el programa, el contrato acumulado alcanza los 5.920 millones de dólares. Aun así, la acción (que la fuente identifica con el ticker SPCX) se ha quedado prácticamente plana tras conocerse la noticia: cotiza en torno a los 152 dólares, un 47% por encima de su nivel más bajo del año, y los inversores parecen estar mirando más hacia el próximo hito técnico que hacia el contrato firmado.
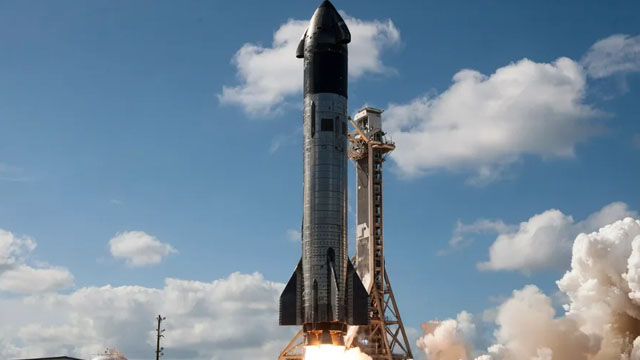
Ese hito es la prueba del Starship prevista para el 28 de septiembre, que en un principio estaba fijada para el 22 de septiembre y acabó retrasándose. El objetivo es que el nuevo cohete lleve al espacio la tercera versión de los satélites Starlink, con una capacidad hasta diez veces mayor que la actual, lo que se traduciría en más velocidad para los usuarios finales y en una posición más fuerte frente a operadoras de telecomunicaciones como T-Mobile y AT&T. El propio Elon Musk lo resumió así: «Aunque nuestra monetización por bit cayera diez veces, seguiría suponiendo un aumento de diez veces en los ingresos de Starlink. Creo que la gente está subestimando mucho a Starlink. Esto es algo grande».
Y es que Starlink se ha convertido en la principal máquina de generar caja del grupo. En su último informe de resultados, la compañía señaló que el negocio de conectividad facturó más de 4.290 millones de dólares, muy por encima de los 3.200 millones del mismo periodo del año anterior. El número de clientes se disparó por encima de los 12 millones y la trayectoria, según la propia empresa, va acelerándose. En el negocio de lanzamientos, la cifra de ingresos del último trimestre superó los 962 millones, frente a los 746 millones de un año antes, lo que confirma que la actividad espacial tradicional sigue creciendo mientras la parte de servicios gana peso.
El otro motor que está empujando la historia es la inteligencia artificial. SpaceX opera Grok, un conocido chatbot, y una gran infraestructura de centros de datos, y en el segundo trimestre entró en el negocio de servicios en la nube dando acceso a sus instalaciones Colossus y Colossus II. Esa pata aportó 1.600 millones de dólares de ingresos adicionales en el trimestre. Además, ha firmado pedidos de gran tamaño: uno de 1.100 millones de dólares al mes con un cliente que no ha desvelado su identidad, y encargos de compañías como Anthropic, Google y Reflection AI. Con esta mezcla, los analistas esperan que los ingresos totales superen los 150.000 millones de dólares el año que viene, muy lejos de los 18.000 millones del año pasado.
En el plano técnico, los gráficos muestran que la acción saltó desde un mínimo de 104,60 dólares en agosto hasta los 153 actuales, dibujando un triángulo ascendente, una figura que en análisis técnico suele leerse como continuación de la subida. El precio se mantiene por encima de su media móvil de 50 periodos, así que los analistas técnicos apuntan a una posible ruptura al alza con los 200 dólares como siguiente nivel de referencia. Conviene recordar, eso sí, que estas figuras describen el comportamiento reciente del precio, no la salud del negocio: el catalizador real sigue siendo la prueba del Starship del 28 de septiembre.
El análisis de Salseo
- El contrato con la NASA importa más por lo que asegura que por lo que ingresa: es una ampliación de un acuerdo que ya existe, así que no cambia la relación con el cliente, la consolida. Lo relevante es que mantiene a SpaceX dentro del programa de la Estación Espacial Internacional, es decir, ingresos recurrentes y una posición difícil de arrebatar por un competidor. La señal a vigilar es si ese programa sigue recibiendo financiación pública en los próximos presupuestos.
- La tensión de fondo en Starlink está en si más capacidad se traduce en más ingresos o en precios más bajos. Musk sostiene que aunque cobren diez veces menos por unidad de datos, ganarán diez veces más; eso solo se cumple si el número de clientes crece al mismo ritmo. Por eso el dato clave del próximo informe no es la capacidad de los satélites, sino cuántos clientes nuevos entran y cuánto factura de media cada uno.
- El negocio de centros de datos y nube es hoy la mayor fuente de sorpresas... y también el mayor riesgo. Un pedido de 1.100 millones de dólares al mes con un cliente sin nombre significa que una parte enorme de los ingresos futuros depende de una sola contraparte: si esa empresa recorta, la estimación de superar los 150.000 millones el año que viene se tambalea. Habrá que seguir si los nuevos pedidos de Google, Anthropic y Reflection AI sirven para diversificar esa dependencia.
- Ojo con confundir el gráfico con la tesis. El triángulo ascendente y los 200 dólares son un escenario que depende de que la prueba del Starship del 28 de septiembre salga bien; si se retrasa otra vez o falla, la figura se rompe y la acción, que ya sube un 47% desde mínimos anuales, tiene poco margen de decepción. El lanzamiento es el evento, no el dibujo del gráfico.