La retirada del Falcon 9 de SpaceX desata la caza de alternativas para lanzar
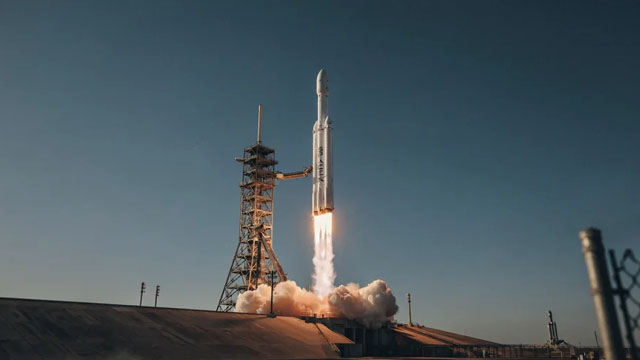
La futura retirada del cohete más usado para poner satélites en órbita obliga a operadores y agencias a buscar relevo mientras Starship aún no ofrece garantías.
El Wall Street Journal ha puesto el foco en un giro que puede mover todo el tablero del negocio espacial: SpaceX avanza hacia la retirada del Falcon 9, el cohete que durante años ha funcionado como el gran camión de reparto de la órbita, y eso ha lanzado a operadores de satélites, agencias y empresas con carga pendiente a buscar nuevas formas de poner sus aparatos en el espacio. No hay un accidente ni una avería detrás de la noticia: es un cambio de etapa. El lanzador de referencia de la compañía de Elon Musk tiene los días contados y quien había construido sus planes contando con él tiene que replantearse el calendario.
Para entender la dimensión del asunto hay que saber qué papel juega el Falcon 9. Ha sido durante años el cohete más usado para poner satélites en órbita y el que normalizó la idea de reutilizar la primera etapa, es decir, recuperar parte del cohete para volver a usarlo en lugar de tirarlo al mar en cada misión. Esa mezcla de frecuencia y ahorro convirtió a SpaceX en el proveedor al que miraban casi todos: operadores de constelaciones de satélites, empresas de observación de la Tierra, servicios de internet desde el espacio y también clientes militares. Cuando el proveedor dominante apunta a retirar su caballo de batalla, el resto del sector tiene que buscar dónde subirse.
¿Y qué hay al otro lado? La propia SpaceX tiene un sustituto en cartera, Starship, un vehículo mucho más grande y ambicioso que todavía está en fase de desarrollo y pruebas y que no ofrece la misma fiabilidad ni el mismo ritmo de lanzamientos que el Falcon 9. En paralelo, competidores como Blue Origin (con su cohete New Glenn), United Launch Alliance (Vulcan), la europea Ariane 6 o Rocket Lab (Neutron) intentan hacerse un hueco, además de los programas que empujan China e India. El problema es el hueco temporal: entre que el Falcon 9 se apaga y los relevos alcanzan un ritmo serio, los clientes pueden encontrarse con menos opciones, más colas y menos margen para negociar.
Esto importa porque lanzar no es un capricho: sin cohete no hay satélites en órbita y sin satélites no hay internet rural, ni GPS de precisión, ni avisos meteorológicos, ni comunicaciones militares seguras. Los gobiernos llevan tiempo queriendo no depender de un único proveedor —y menos aún de uno extranjero—, así que la retirada del Falcon 9 empuja en una dirección ya marcada: más dinero público para lanzadores propios y contratos de seguridad nacional repartidos entre varios candidatos. Para el inversor del sector, el mensaje es que la carrera no va solo de quién lanza más barato, sino de quién tiene capacidad garantizada y certificada para misiones sensibles.
El resumen del WSJ donde aparece esta información incluía otros dos focos de tensión. Por un lado, Donald Trump ha asegurado que hay en marcha un acuerdo para abaratar los fertilizantes, un asunto que toca de lleno al campo y a los costes del sector agrícola. Por otro, los ataques de los hutíes estarían empujando a Arabia Saudí a mirar de nuevo hacia el estrecho de Ormuz para colocar su crudo, señal de que las rutas marítimas siguen siendo un polvorín. Ninguna de las dos cosas tiene que ver con los cohetes, pero dibujan el mismo fondo: un mundo en el que la logística —de satélites o de mercancías— se ha convertido en un asunto estratégico.
El análisis de Salseo
- El riesgo no es que el Falcon 9 desaparezca, sino el hueco que deja: si Starship no alcanza un ritmo fiable de lanzamientos y los rivales aún no están a pleno rendimiento, habrá un periodo con menos capacidad de la que el mercado necesita, justo cuando las constelaciones de satélites no dejan de multiplicarse.
- El negocio del lanzamiento pasa de un proveedor de referencia con ritmos previsibles a un mercado con varias opciones. Para los clientes eso es bueno a medio plazo (menos dependencia), pero incómodo a corto: contratos que se renegocian, calendarios que se mueven y un coste que deja de ser una línea estable en sus cuentas.
- Refuerza la política de 'acceso propio al espacio': la retirada del lanzador dominante da argumentos a Europa, Estados Unidos y otros gobiernos para financiar cohetes autóctonos y repartir los contratos de seguridad nacional entre varios candidatos. Quien consiga la certificación para misiones sensibles tendrá una ventaja difícil de replicar.
- La señal a vigilar no es el anuncio, sino el calendario: cuántos lanzamientos reales logra cada candidato y si Starship pasa de las pruebas a misiones comerciales y de defensa. Ahí se verá si el relevo llega a tiempo o si el sector espacial se topa con un cuello de botella.