Starship alcanza la órbita por primera vez, pero SpaceX cae en bolsa
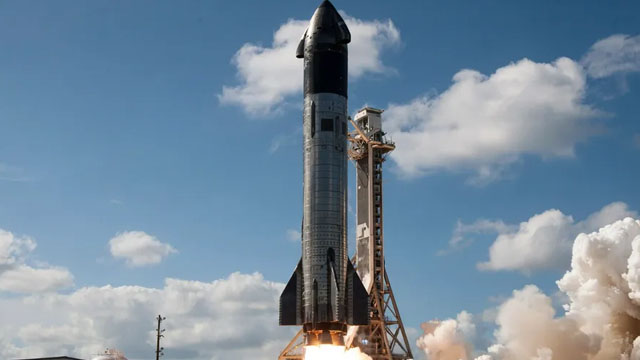
El cohete Starship logra su primer vuelo orbital y despliega 26 satélites Starlink V3, aunque un fallo de motor obliga a acortar la misión. Las acciones de SpaceX bajan arrastradas por el mercado.
Las acciones de SpaceX cayeron un 2,16% el lunes hasta los 145,47 dólares, justo el día en que su cohete Starship alcanzaba la órbita por primera vez y desplegaba 26 satélites Starlink de nueva generación. La paradoja tiene truco: el movimiento no fue un castigo de los inversores al resultado de la misión, sino que siguió la estela del conjunto del mercado. El Dow Jones se dejó 354 puntos en la jornada, presionado por el encarecimiento del petróleo y la subida de la rentabilidad de los bonos del Tesoro, dos vientos de cara que arrastran a las compañías de crecimiento.
El vuelo, el número 14 de prueba del programa, despegó desde las instalaciones de Starbase, en Texas, con la nave no tripulada y su propulsor Super Heavy. El propulsor completó un amerizaje controlado en el Golfo de México, aunque algunos motores dejaron de funcionar durante el descenso. La nave también sufrió un problema tras separarse del propulsor: uno de sus tres motores principales se apagó antes de lo previsto. Los ingenieros determinaron que la misión podía continuar y Starship completó un encendido que lo situó en órbita, donde desplegó los 26 satélites a unos 269 kilómetros de altitud. La compañía aseguró que los 26 funcionaban con normalidad. El plan inicial era un vuelo de unas 10 horas y seis vueltas a la Tierra, pero SpaceX lo recortó a unas tres horas por el fallo del motor.
El éxito orbital es relevante porque la estrategia de lanzamientos de SpaceX gira cada vez más en torno a Starship. A diferencia del Falcon 9, que ya está en servicio comercial, Starship está diseñado para ser totalmente reutilizable y rápido de reutilizar, además de capaz de llevar cargas mucho mayores a un coste inferior: según la empresa, la versión V3 puede transportar unas 100 toneladas métricas a la órbita. SpaceX está apagando poco a poco el Falcon 9 y podría no ofrecer nuevos lanzamientos con él más allá de 2028, aunque los contratos ya firmados seguirían adelante. Starship también es la pieza clave para la expansión de Starlink: los satélites V3 manejan unas diez veces más datos que los V2 Mini que lanza el Falcon 9, y el objetivo es subir hasta 60 V3 por vuelo. A esto se suma su papel en el programa Artemis de la NASA, que quiere usar una versión de Starship para llevar tripulación a la Luna, y el plan que anunció la presidenta de la compañía, Gwynne Shotwell, de lanzar satélites de computación para inteligencia artificial con Starship en 2027. En el segundo trimestre, SpaceX facturó 7.800 millones de dólares, un 92% más, con unas pérdidas netas de 541 millones. El negocio de IA, que incluye xAI, aportó unos 2.600 millones de ingresos.
En paralelo, el banco de inversión Bernstein reafirmó su visión positiva sobre SpaceX con una calificación de "Outperform" (mejor que el mercado) y un precio objetivo de 248 dólares, lo que implicaría una revalorización de alrededor del 68% desde el precio actual. Su argumento no se apoya en los cohetes, sino en Starlink: calcula que la división de internet por satélite podría generar unos 64.000 millones de dólares de ingresos en 2031, y espera 168 millones de abonados para ese año frente a los 12 millones que había al cierre del segundo trimestre. El analista Douglas Harned destaca que Starlink ha duplicado su base de abonados en cada uno de los últimos cuatro años y prevé otra duplicación en 2026. Eso sí, Bernstein ha rebajado ligeramente su previsión de ingresos para 2031 (de 66.000 a 64.000 millones) porque, al entrar en países con rentas más bajas, el ingreso medio por usuario bajará. La firma también ha ajustado su modelo: ahora prevé unas pérdidas por acción de 0,19 dólares en 2026 (mejor que los 0,20 anteriores) y un beneficio de 1,37 dólares por acción en 2027 (frente a 1,30).
El análisis de Salseo
- La caída del 2,16% no dice nada malo sobre Starship: fue el mercado entero el que se dio la vuelta por el petróleo y los bonos. Conviene separar el ruido del día del valor real de la noticia, porque en compañías de crecimiento el precio a corto plazo suele responder más al contexto macro que a los hitos técnicos.
- El detalle incómodo está en los motores: uno de los tres principales se apagó antes de tiempo y obligó a recortar la misión de 10 horas a 3. Para un cohete cuyo negocio entero depende de reutilizarse rápido y muchas veces, la fiabilidad de los motores es el cuello de botella real, no llegar a órbita una vez.
- Starship todavía tiene que sustituir al Falcon 9, y ahí está el riesgo de calendario: si SpaceX deja de ofrecer lanzamientos nuevos con Falcon 9 más allá de 2028 y Starship no alcanza la cadencia necesaria, se abre un hueco que pueden aprovechar competidores más asentados. La señal a vigilar es el ritmo de vuelos y la certificación para las misiones tripuladas de Artemis.
- El caso alcista de Bernstein se sostiene sobre Starlink, no sobre cohetes: 12 millones de abonados hoy y 168 millones previstos en 2031. Pero la propia firma recorta ingresos para 2031 precisamente porque crecerá en países más pobres con tarifas más bajas. Esa tensión entre ganar volumen y perder ingreso medio por cliente es la clave para saber si la división es tan rentable como parece.
- Añade otra capa: la compañía factura un 92% más pero sigue en pérdidas, y el negocio de IA con xAI ya aporta 2.600 millones. SpaceX se está convirtiendo en un híbrido de lanzadora, operador de telecomunicaciones e infraestructura de inteligencia artificial, lo que complica valorarla con una sola varilla de medir.